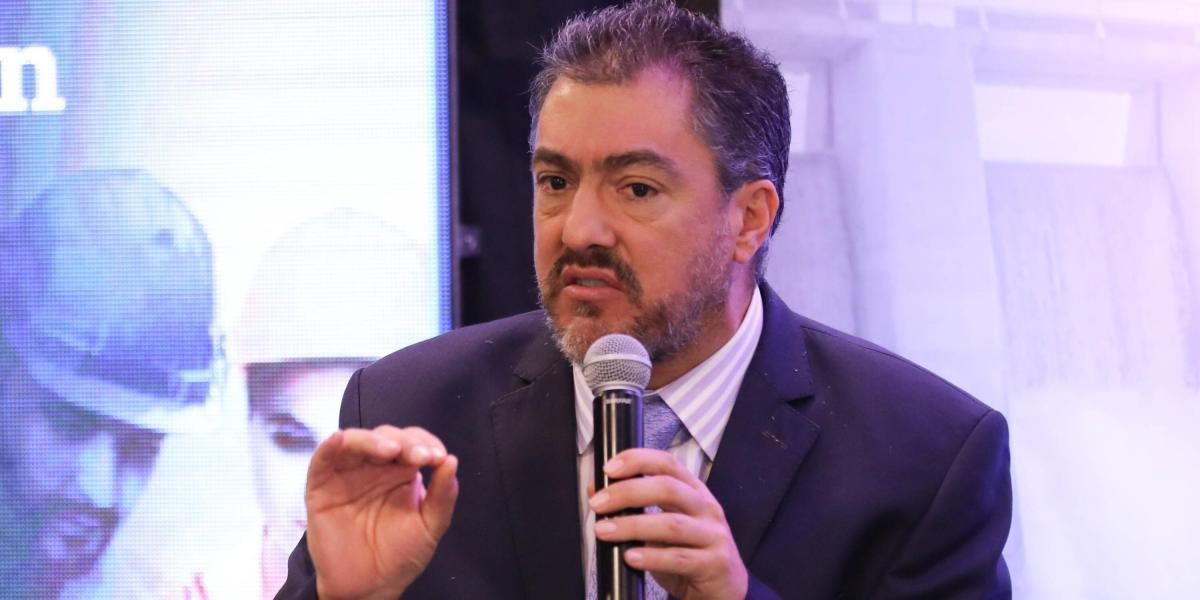
Foto tomada de: Portafolio
GEB advierte que altas tasas de interés podrían sumar hasta $350 a la tarifa de energía
Sector: Energía / Financiación, tarifas e infraestructura eléctrica
El presidente del Grupo Energía Bogotá (GEB), Juan Ricardo Ortega, puso el costo de la financiación en el centro del debate sobre las tarifas eléctricas. El directivo aseguró que, en un ejercicio aplicado a una inversión de US$400 millones, pasar de una tasa de financiación del 5% a una cercana al 13,19% podría implicar hasta $350 adicionales en la tarifa.
Bogotá D.C., octubre de 2026. El costo del dinero puede convertirse en otro factor de presión para el sistema eléctrico colombiano. Mientras el país necesita nuevas inversiones en generación, transmisión y redes, las tasas de financiación elevadas pueden aumentar significativamente el costo de desarrollar esa infraestructura.
Así lo planteó Juan Ricardo Ortega, presidente del Grupo Energía Bogotá, quien llamó la atención sobre la relación entre el costo de endeudamiento de las empresas y los precios que eventualmente deben recuperar los proyectos durante su operación.
El ejecutivo presentó un ejercicio comparativo con una inversión de US$400 millones financiada bajo dos escenarios: una tasa anual de 5% y otra de 13,19%.
Según la estimación presentada por Ortega, las condiciones más costosas podrían representar aproximadamente $350 adicionales en la tarifa de energía.
Una inversión de US$400 millones como ejemplo
El análisis presentado por el presidente del GEB busca ilustrar cómo una diferencia de varios puntos porcentuales en la tasa de interés puede cambiar por completo la estructura financiera de un proyecto.
Las plantas de generación, líneas de transmisión y demás activos eléctricos requieren inversiones iniciales elevadas y normalmente permanecen en operación durante varias décadas.
Esto permite que los recursos invertidos puedan recuperarse durante periodos largos cuando existen condiciones financieras favorables.
Sin embargo, cuando el costo de la deuda aumenta, una mayor proporción de los ingresos futuros debe destinarse al servicio de esa financiación.
De una tasa de 5% a una de 13,19%
Ortega comparó un escenario de financiación al 5% anual con otro al 13,19%.
La diferencia es significativa para una inversión intensiva en capital debido a que los intereses se acumulan durante varios años y aumentan el monto total que debe recuperarse.
Según el planteamiento del ejecutivo, con un costo financiero cercano al 5% el capital podría distribuir su recuperación durante aproximadamente 15 años.
Con una tasa cercana al 13,19%, el escenario exigiría una recuperación mucho más acelerada, que Ortega situó alrededor de cinco años.
GEB estima un efecto de $350 sobre la tarifa
A partir de esa diferencia, el presidente del GEB afirmó que el costo financiero podría representar aproximadamente $350 adicionales en la tarifa.
Esta cifra debe entenderse como un ejercicio presentado por Ortega para dimensionar el impacto potencial del financiamiento y no como un incremento tarifario aprobado por la CREG ni como una proyección uniforme para todos los usuarios del país.
El efecto real dependería de la tecnología, la estructura de deuda, el plazo de recuperación, las reglas regulatorias y el mecanismo mediante el cual cada proyecto recibe sus ingresos.
La tarifa no depende únicamente de la generación
Una factura de energía incluye diferentes componentes que van más allá del costo de producir electricidad.
También existen cargos asociados con transmisión, distribución, comercialización, pérdidas, restricciones y otros conceptos regulados.
Por esta razón, un aumento en el costo financiero de una nueva planta no necesariamente se trasladaría de manera directa y automática al recibo de todos los usuarios.
La advertencia del GEB busca principalmente mostrar que la financiación debe formar parte de la discusión sobre cuánto cuesta expandir el sistema.
La tasa de interés puede definir la viabilidad de un proyecto
Los proyectos de infraestructura energética son especialmente sensibles al costo del capital.
Construir una central o una nueva línea de transmisión puede requerir cientos de millones de dólares antes de que el activo produzca ingresos.
En ese periodo, los desarrolladores necesitan capital propio o financiación bancaria y del mercado de capitales.
Una tasa significativamente más alta puede modificar la rentabilidad esperada e incluso hacer que algunos proyectos dejen de ser financieramente atractivos.
El sector eléctrico necesita inversiones de largo plazo
La preocupación aparece cuando Colombia enfrenta simultáneamente la necesidad de aumentar generación y expandir las redes.
La demanda eléctrica viene creciendo, mientras varios proyectos de generación y transmisión han registrado retrasos.
Esto significa que el país necesita continuar movilizando capital hacia activos que pueden tardar años en construirse y décadas en recuperar su inversión.
Para Ortega, exigir inversiones de esta naturaleza bajo tasas muy elevadas genera una contradicción entre las necesidades del sistema y las condiciones financieras disponibles.
GEB pone el costo del dinero en el centro del debate
El presidente del Grupo Energía Bogotá considera que buena parte de la discusión tarifaria se concentra en las utilidades de las compañías, pero presta menos atención al costo que estas enfrentan para financiar infraestructura.
Desde esa perspectiva, dos empresas pueden desarrollar exactamente el mismo activo, pero enfrentar costos muy diferentes si una accede a capital barato y otra debe financiarse con tasas elevadas.
Esa diferencia termina modificando el nivel de ingresos necesario para recuperar la inversión.
Tasas del mercado colombiano reflejan un costo financiero elevado
El nivel de 13,19% utilizado por Ortega no aparece desconectado del comportamiento reciente del mercado financiero colombiano.
En emisiones de deuda pública se han observado referencias de largo plazo superiores al 13%, mostrando que conseguir financiación en pesos para periodos extensos puede resultar costoso.
Estas tasas funcionan además como referencia para otras emisiones, ya que los inversionistas normalmente exigen una prima adicional a las empresas frente al rendimiento disponible en deuda soberana.
TES de largo plazo han superado el 13%
Durante subastas de títulos de deuda pública colombiana se han registrado tasas cercanas a 13,196% para referencias con vencimiento en 2046.
Este tipo de niveles sirve para ilustrar el entorno financiero al que se refiere el presidente del GEB.
Si el propio Estado debe pagar tasas de dos dígitos para financiarse a largo plazo, las compañías privadas pueden enfrentar costos igualmente elevados o superiores dependiendo de su nivel de riesgo.
Ortega compara el escenario con China
El ejecutivo contrastó la situación colombiana con condiciones de financiación que atribuyó a China.
Según Ortega, proyectos con tasas de interés cercanas al 1% o 2% pueden distribuir la recuperación del capital durante horizontes de 30 o 40 años.
Un plazo de esta naturaleza puede reducir considerablemente el ingreso anual que necesita obtener una infraestructura para recuperar su inversión.
La comparación corresponde al argumento presentado por el presidente del GEB y puede variar según el tipo de proyecto, entidad financiera y condiciones específicas de cada mercado.
Menor costo financiero puede traducirse en infraestructura más barata
El principio detrás de la comparación es sencillo: cuanto menor es la tasa, menor es el costo total de financiar una misma inversión.
Esto permite distribuir la recuperación en periodos más largos sin que los intereses consuman una proporción excesiva del flujo de caja.
Para activos con vidas útiles de 30, 40 o más años, esta diferencia puede resultar especialmente importante.
Un proyecto eléctrico puede durar varias décadas
A diferencia de inversiones empresariales de corto plazo, gran parte de la infraestructura eléctrica se diseña para funcionar durante décadas.
Una línea de transmisión, una subestación o una central pueden permanecer operativas durante 30 años o más si reciben mantenimiento y modernización.
Por eso, financiar estos activos con obligaciones de recuperación muy aceleradas puede elevar significativamente sus costos anuales.
El costo de la deuda puede afectar nueva generación
La advertencia resulta especialmente relevante para los proyectos que Colombia necesita incorporar durante los próximos años.
Energía solar, hidráulica, térmica y almacenamiento requieren inversiones significativas y estructuras financieras de largo plazo.
Una tasa elevada puede aumentar el precio requerido en contratos de energía para que un proyecto resulte viable.
Si los compradores consideran que esos precios son demasiado elevados, las decisiones de inversión pueden retrasarse.
Transmisión también depende del costo del capital
El problema no se limita a las plantas de generación.
Colombia necesita nuevas líneas y subestaciones para conectar proyectos renovables y atender el crecimiento de la demanda en ciudades y regiones.
Estas obras requieren igualmente cientos de millones de dólares y periodos extensos de construcción.
El costo financiero termina formando parte de los ingresos que el proyecto necesita recuperar durante su operación bajo el esquema regulatorio correspondiente.
GEB continúa invirtiendo en infraestructura
El Grupo Energía Bogotá mantiene inversiones significativas en redes y proyectos energéticos dentro y fuera del país.
Solo durante uno de sus trimestres de 2026, la compañía reportó inversiones por aproximadamente US$140 millones, principalmente en líneas de transmisión.
El grupo considera esta infraestructura fundamental para aumentar la resiliencia y confiabilidad del sistema eléctrico colombiano.
Sin transmisión, nueva generación puede quedar limitada
El propio GEB ha insistido en que la transición energética requiere expandir las redes al mismo ritmo que se construyen nuevas fuentes.
Una planta solar, eólica o hidráulica puede estar completamente terminada y aun así enfrentar restricciones si no existe suficiente capacidad de transmisión para transportar su energía.
Esto significa que Colombia necesita financiar simultáneamente nuevas plantas y nuevas redes.
Un costo de capital elevado puede afectar ambos frentes.
Mayor riesgo financiero puede elevar el retorno exigido
Las tasas de interés tampoco son el único componente del costo de capital.
Los inversionistas también evalúan riesgo regulatorio, riesgo de construcción, retrasos ambientales, consultas, condiciones macroeconómicas y estabilidad de los ingresos futuros.
Cuanto mayor sea la percepción de riesgo, mayor puede ser la rentabilidad exigida para financiar un proyecto.
Por eso, mejorar las condiciones de inversión no depende únicamente de reducir la tasa del Banco de la República.
Seguridad jurídica puede ayudar a reducir el costo de inversión
Una regulación predecible y cronogramas de proyectos más confiables pueden reducir parte de la incertidumbre financiera.
Si los inversionistas pueden estimar con mayor certeza cuándo comenzará a operar un activo y qué ingresos recibirá, el riesgo asociado a la inversión disminuye.
Esto puede facilitar el acceso a financiación en mejores condiciones.
Retrasos también encarecen los proyectos
Un activo que tarda más años de los previstos en entrar en operación genera costos adicionales.
Durante la construcción, la empresa sigue pagando intereses sin recibir todavía los ingresos previstos por el proyecto.
Por eso, los retrasos en licenciamiento, conexión o construcción pueden amplificar el impacto de una tasa de financiación elevada.
La discusión tarifaria tiene varias dimensiones
El planteamiento del GEB añade una variable financiera a un debate que normalmente está concentrado en generación, combustibles, pérdidas y regulación.
Las tarifas también reflejan, directa o indirectamente, el costo de construir y mantener los activos necesarios para prestar el servicio.
Esto significa que las condiciones macroeconómicas pueden terminar influyendo sobre el costo estructural del sistema eléctrico.
La cifra de $350 no es una tarifa decretada
La principal precisión para los usuarios es que los $350 mencionados por Ortega corresponden a su ejercicio financiero.
No existe una decisión regulatoria que establezca automáticamente un incremento de $350 por kWh ni una subida uniforme de esa magnitud para todos los consumidores.
Portafolio señala además que la intervención del presidente del GEB no detalló públicamente toda la metodología utilizada para obtener esa estimación.
Por eso, debe interpretarse como una advertencia sobre el orden de magnitud que puede tener el costo financiero y no como una nueva tarifa oficial.
Cada proyecto tiene una estructura diferente
Una planta solar y una central térmica no tienen el mismo perfil financiero.
Tampoco son equivalentes una línea de transmisión regulada y un proyecto de generación que vende electricidad mediante contratos o en bolsa.
El nivel de deuda, el capital propio, las tasas, el plazo y el riesgo cambian en cada caso.
Esto hace que el impacto final sobre los precios deba evaluarse proyecto por proyecto.
El desafío es movilizar capital sin encarecer la energía
Colombia enfrenta un equilibrio complejo.
Necesita atraer miles de millones de dólares para aumentar la capacidad de generación, modernizar redes y desarrollar almacenamiento.
Pero si ese capital llega con costos financieros demasiado elevados, los proyectos pueden necesitar precios mayores para ser sostenibles.
El reto consiste en crear condiciones que permitan financiar infraestructura de largo plazo sin trasladar presiones excesivas a los usuarios.
Tasas más bajas pueden facilitar la transición energética
Una reducción sostenible del costo del capital podría facilitar nuevas inversiones en renovables, transmisión y almacenamiento.
Al disminuir la carga financiera, los proyectos podrían distribuir la recuperación de la inversión durante periodos más largos.
Esto no garantiza automáticamente tarifas menores, pero sí reduce uno de los componentes de costo asociados con la infraestructura.
La estabilidad macroeconómica entra en la agenda energética
El planteamiento de Ortega conecta la política energética con las condiciones generales de la economía.
Inflación, tasas de interés, riesgo país y condiciones fiscales pueden modificar el costo de financiar proyectos.
Por esta razón, la competitividad del sistema eléctrico también depende parcialmente de factores que se encuentran fuera del sector energético.
Colombia necesita inversiones que pueden durar 30 años o más
El presidente del GEB destacó la dificultad de pedir a inversionistas comprometer capital de largo plazo cuando el costo financiero es elevado.
La infraestructura que Colombia necesita hoy debe seguir operando durante décadas y acompañar el crecimiento futuro de la demanda.
Conseguir una financiación compatible con esos horizontes será uno de los principales desafíos para garantizar nueva capacidad a precios competitivos.
El presidente del Grupo Energía Bogotá, Juan Ricardo Ortega, advirtió que financiar una inversión eléctrica de US$400 millones a una tasa cercana al 13,19%, frente a un escenario del 5%, podría representar aproximadamente $350 adicionales en tarifa, según el ejercicio presentado por el ejecutivo. La cifra no corresponde a una tarifa aprobada ni a un incremento automático para los usuarios, sino a una estimación utilizada para mostrar cómo el costo de la deuda puede afectar la recuperación de inversiones de largo plazo. El planteamiento cobra relevancia mientras Colombia necesita movilizar nuevo capital hacia generación, transmisión y demás infraestructura eléctrica.